

※アフィリエイト広告を利用しています。
自動車保険の更新案内を見て、思ったより高いなと感じて「一括見積もり」を調べると、今度は「デメリットがあるらしい」「危険らしい」という話が出てきて手が止まる。
電話がしつこいんじゃないか、個人情報を入力して大丈夫なのか、そもそも本当に安くなるのか。気になって当然だと思います。
私は自動車保険の更新時期に毎年インズウェブの一括見積もりを使っています。そのうえで正直に言うと、一括見積もりにデメリットは確かにあります。ただし、その多くは「知らずに使うと困ること」であって、先に知っていれば避けられるものです。
この記事では、自動車保険一括見積もりのデメリットを7つに整理し、それぞれの対策までまとめます。とくに旧車・趣味車に乗っている人は、一般的な比較サイトが書いていない落とし穴があるので、7つ目まで読んでみてください。
先に結論として、デメリットの一覧を挙げておきます。
- メール・ハガキでの案内が増える
- 個人情報の入力が必要になる
- 出てくる保険料は「概算」のことがある
- サイトによって提携している保険会社が違う
- 補償条件がそろわないまま並ぶので「安い順」が当てにならない
- 細かい条件までは設定できない
- 旧車・趣味車は車両保険の比較にならないことがある
ひとつずつ、実際に使った感覚を交えて解説していきます。
自動車保険の一括見積もりとは?

1社ずつ個別に見積もりを取ると、同じ情報を何度も入力する手間がかかります。一括見積もりなら、1回の入力で複数社の保険料を比較できるため、時間と手間を大幅に節約できます。
誤解されやすいのですが、一括見積もりを使ったからといって、その場で契約しなければいけないわけではありません。あくまで「複数社の保険料や補償内容を比べる入口」として使えるものです。見積もり結果を見て、今の保険のままでいいと判断するのもまったく問題ありません。「比較してみたけど今のままがベストだった」とわかれば、それ自体が安心材料になります。
自動車保険一括見積もりのデメリット7つ

① メール・ハガキでの案内が増える
一番よく言われるデメリットがこれです。見積もりを依頼すると、提携先の保険会社からメールやハガキで案内が届きます。見積もり結果そのものがメールで届く仕組みなので、これは避けられません。
気になるのは「電話がしつこくかかってくるのか」だと思います。私はインズウェブを毎年使っていますが、電話がかかってきたことは一度もありません。届くのはメールと、たまにハガキ。内容も普通のお知らせ程度で、しつこい勧誘と感じたことはありません。
ただし、連絡方法はサービスや保険会社によって違います。電話連絡を前提にしているサービスもあるため、申込み前に連絡方法の記載を確認しておくのが確実です。また、翌年以降も満期が近づくと案内メールが届くようになります。不要なら配信停止の手続きで止められます。
② 個人情報の入力が必要になる
氏名・住所・生年月日・電話番号・メールアドレス・車の情報・免許証の色などを入力します。この情報は提携している保険会社に提供されます。保険料の算出には等級や事故歴、使用目的まで必要になるため、匿名で正確な見積もりを取ることは仕組み上できません。
「個人情報を入力せずに一括見積もりを取りたい」という要望はよく見かけますが、それができると謳うサービスがあれば、出てくるのは条件を絞らないざっくりした相場表であって、自分の保険料ではありません。正確な比較には個人情報の入力が避けられない、というのが正直なところです。
③ 出てくる保険料は「概算」のことがある
見落とされがちですが、これは実害が出やすいデメリットです。一括見積もりで表示される保険料は、入力した条件をもとにした概算であることがあります。正式に申し込む段階で条件を詳しく詰めていくと、金額が変わることがあるということです。
「一番安かった会社に決めたのに、正式見積もりを取ったら思ったほど安くなかった」というのは、この概算と正式見積もりの差から起きます。順位が入れ替わることもあるので、一括見積もりの金額をそのまま契約金額だと思い込まないほうがいいです。
④ サイトによって提携している保険会社が違う
「最大20社」といった表記を見ると全社から見積もりが届くように思えますが、実際に見積もりが返ってくるのは自分の条件を引き受けられる会社だけです。20社と提携していても、返ってくるのが数社ということは普通にあります。
さらに、一括見積もりサービスの提携先はネット型(通販型)が中心です。東京海上日動や損保ジャパンといった代理店型の大手は、含まれないことが多くなっています。「一括見積もりで比べたから全部比較した」と思っていると、比較対象からごっそり抜けている会社がある、ということです。
これは一括見積もりが悪いというより、そういう仕組みだと理解して使う話です。ネット型と代理店型の違いについてはネット型自動車保険はやめたほうがいい?向いている人・向かない人で詳しく書いています。
⑤ 補償条件がそろわないまま並ぶので「安い順」が当てにならない
これが一番損につながりやすいデメリットだと思っています。保険会社によって補償の区分や特約の名前が違うため、同じ条件で申し込んだつもりでも、返ってきた見積もりの中身が微妙にそろっていないことがあります。
よくあるのは、明らかに1社だけ安く見えるケースです。よく見ると車両保険が外れていた、弁護士費用特約が付いていなかった、人身傷害の金額が低かった、免責金額が高く設定されていた。安いのには理由があります。
補償を削った結果として安くなっているなら、それは「安い」のではなく「補償が少ない」だけです。事故のあとに気づいても取り返しがつきません。具体的なチェック項目は後半の比較するときのポイントにまとめました。
⑥ 細かい条件までは設定できない
一括見積もりの入力フォームは、複数社に共通して投げられる項目に絞られています。そのため、特定の保険会社にしかない特約や、細かいオプションは指定できません。各社独自の割引やサービスも、フォームの段階では反映しきれません。
また、中断証明書を使う場合や、複数台の契約でセカンドカー割引を効かせたい場合など、条件が少し特殊になると一括見積もりのフォームでは扱いきれないことがあります。この手の条件は、直接その保険会社に確認したほうが早いです。
⑦ 旧車・趣味車は車両保険の比較にならないことがある
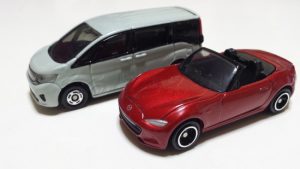
ここは一般的な比較サイトではあまり触れられませんが、古い車に乗っている人にとっては一番大きなデメリットです。私はNB8Cロードスターに乗っていて、一括見積もりで実際に2つの壁にぶつかりました。
ひとつは、車両保険の金額が実勢価格と合わないこと。もうひとつは、そもそも車両保険を付けられないことです。
車両保険で支払われる上限は「協定保険価額」で決まります。これは契約時点の同じ車種・年式・型式の中古車市場価格をもとに保険会社が設定する金額です。ところが旧車や趣味車は、程度のいい個体の相場が上がっていても、保険会社の価格表がその動きに追いついていないことがあります。結果として、全損になっても同じ車を買い直せない金額しか出ないという状態になります。
もうひとつが引き受けの問題です。初度登録から一定の年数が経った車は、保険会社によって車両保険の引き受け自体を断られます。対人・対物は問題なく見積もりが出るのに、車両保険の欄だけ「対象外」で返ってくる。私の場合も、車両保険を付けられない会社がありました。
やっかいなのは、この差が一括見積もりの一覧では「安さ」として見えてしまうことです。車両保険が付いていない見積もりは、当然その分安く並びます。旧車オーナーが一覧を保険料順に眺めると、車両保険なしの会社が上に来る。中身を見ずに決めると、車両保険を外した契約を選んでしまいます。
旧車・趣味車で一括見積もりを使うなら、保険料の順位ではなく「車両保険が付くか」「協定保険価額がいくらか」の2点から先に見るのが正解です。この2つが許容できる会社だけを残して、そこから保険料を比べる。順番を逆にすると、意味のない比較になります。
旧車・趣味車の保険選びについては旧車・スポーツカーの自動車保険と古い車に車両保険は必要?でも詳しく書いています。
一括見積もりは「危険」「怪しい」って本当?
検索すると「一括見積もりは危険」「怪しい」という言葉が出てきます。実際に毎年使っている立場から言うと、仕組みを理解して使う分には危険なものではありません。
一括見積もりは「複数の保険会社への見積もり依頼をまとめて代行してくれるサービス」です。運営会社は保険会社から広告料を受け取っているので、利用者は無料で使えます。契約を強制されることもありません。見積もりを取って「今の保険のままでいい」と判断してもまったく問題ありません。
「危険」と言われる中身をほどくと、ほぼ①のメール・ハガキと、②の個人情報の話に行き着きます。どちらも上で書いたとおり、事前に確認しておけば想定内に収まる範囲です。
むしろ本当に注意すべきなのは、危険かどうかより⑤の「条件がそろっていない見積もりを安い順に見てしまうこと」です。ここを外すと、保険料は下がったのに必要な補償が抜けている、という一番まずい結果になります。
それでも一括見積もりを使うメリット

一括見積もりの一番のメリットは、複数社の保険料を同じタイミングで比較できることです。
同じような補償条件で見積もりを取ると、保険会社によって保険料にかなり差があることに気づくことがあります。年間で数千円〜1万円以上の差が出ることも珍しくありません。今の保険が高いのか安いのか、比べてみないとわからないことは多いです。
もうひとつのメリットは、1社ずつ見積もりを取る手間が省けることです。個別に見積もりを取ろうとすると、保険会社ごとにサイトを開いて同じ情報を入力し直す必要があります。3社、4社と比較したい場合、これだけで30分〜1時間かかることもあります。一括見積もりなら1回の入力で済むので、比較のハードルが大きく下がります。
また、一括見積もりをきっかけに自分の補償内容を見直す機会になるというメリットもあります。見積もりの入力画面では、対人・対物の金額、車両保険の有無、特約の選択などを確認しながら進めることになるため、「今の保険にどんな補償が付いているか」を改めて意識するきっかけになります。
ただし、一括見積もりを使えば「必ず安くなる」わけではありません。今の保険が適正価格だったということもあり得ます。あくまで「比較して判断する材料を得るためのツール」として使うのが、一括見積もりの正しい位置づけです。
一括見積もりを使ったほうがいい人
以下のような状況にある人は、一括見積もりを使うメリットが大きいです。
- 毎年なんとなく同じ保険を継続していて、他社と比較したことがない
- 更新案内を見て保険料が高いと感じている
- 通勤で車を使わなくなった、年間走行距離が減ったなど、車の使い方が変わった
- 子どもが独立して運転者条件を狭められるようになった
- 車両保険のタイプや免責金額を見直したい
- 代理店型からネット型への乗り換えを検討している
- 保険会社を変えるつもりはないが、今の保険料が適正かどうか確認したい
共通しているのは、「今の保険が自分に合っているのか、他社と比べて確認したい」という動機です。比較した結果、今のままが一番良かったとわかることもありますが、それ自体が見直しの成果です。
ネット型自動車保険に乗り換えるか迷っている方は、ネット型自動車保険はやめたほうがいい?向いている人・向かない人も参考にしてみてください。
一括見積もりを使わなくてもいい人
一括見積もりが便利なのは確かですが、すべての人に必要というわけではありません。以下のような方は、別の方法のほうが合っている場合があります。
- すでに乗り換え先の保険会社が決まっている(個別見積もりのほうが早い)
- 保険の知識に自信がなく、対面で相談しながら決めたい(代理店相談が向いている)
- 今の代理店や担当者との関係を大切にしたい
- 補償内容を自分で比較するのが難しいと感じる
- 見積もり後の連絡(メール・ハガキなど)を受け取りたくない
一括見積もりは「自分で補償条件を決めて、保険料を比較する」作業が前提です。この作業が負担に感じる方は、代理店の担当者に相談しながら補償内容を決めるほうが安心かもしれません。向いている人もいれば、代理店相談や個別見積もりのほうが合う人もいます。自分のスタイルに合った方法を選んでください。
一括見積もりを使う前に準備するもの
一括見積もりをスムーズに使うためには、事前にいくつかの情報を手元に用意しておく必要があります。入力の途中で「保険証券どこだっけ」と探し始めると手間が増えるので、先に準備しておきましょう。
| 準備するもの | 確認する内容 |
|---|---|
| 保険証券 | 現在の補償内容・等級・満期日 |
| 車検証 | 車名・型式・初度登録年月 |
| 免許証 | 免許証の色(ゴールドかどうか) |
| 走行距離 | 年間走行距離の目安 |
| 使用目的 | 日常・レジャー、通勤・通学、業務など |
| 希望条件 | 車両保険の有無、特約、運転者限定など |
特に大事なのは保険証券です。今の保険にどんな補償が付いているのか、等級はいくつなのか、満期日はいつなのか。これがわからないと、他社と「同じ条件」で比較することができません。
希望する補償条件もあらかじめ決めておくと、各社の見積もりを正確に比較できます。対人・対物は無制限を前提に、人身傷害の金額、車両保険の有無とタイプ、付けたい特約をざっくりでいいので整理しておきましょう。
◎自動車保険全体の見直し方については「自動車保険の見直し完全ガイド」で解説しています。
一括見積もりで比較するときのポイント
ここがこの記事でもっとも大事な部分です。
一括見積もりで複数社の見積もりが出そろったとき、つい保険料の安い順に目が行きがちです。でも、保険料だけを比べるのではなく、補償条件をそろえて比較することが大切です。
同じ「自動車保険」でも、対人・対物の金額、人身傷害の補償額、車両保険の有無やタイプ、免責金額、特約の内容が違えば、保険料が違うのは当然です。Aという保険会社の見積もりが安く見えても、よく見たら車両保険が外れていた、弁護士費用特約が付いていなかった、ということは実際にあります。
比較するときは、以下の項目がそろっているかを確認してください。
- 対人賠償・対物賠償:基本的に無制限を前提に
- 人身傷害保険:補償金額が同じかどうか
- 車両保険:あり・なし、一般型かエコノミー型か
- 免責金額:0円か、5万円か、10万円か
- 運転者限定・年齢条件:本人限定か、家族限定か
- 特約:弁護士費用特約、ファミリーバイク特約などが含まれているか
これらの条件がそろった状態で保険料を比較して、初めて「どちらが安いか」を正しく判断できます。条件がバラバラのまま保険料だけで選ぶと、事故のあとに「この補償が付いていなかった」と気づく可能性があります。
車両保険の判断に迷う方は「車両保険はいらない?必要な人・外してもいい人の判断基準」、弁護士費用特約については「弁護士費用特約は必要?自動車保険で外す前に考えたいこと」も参考にしてみてください。
◎補償条件をそろえて、まとめて比較してみる

保険料が安く見えるときの注意点
一括見積もりの結果を見て、「この保険会社だけ明らかに安い」と感じたことはありませんか?
もちろん本当に安い場合もありますが、安く見える理由が補償条件の違いにあるケースは少なくありません。
安い見積もりが出たときは、以下のポイントを確認してみてください。
| 安く見える理由 | 確認すべきこと |
|---|---|
| 車両保険なしになっている | 自分の車の損害を自費で払えるか |
| 運転者限定が狭い | 家族や他人が運転しないか |
| 年齢条件が変わっている | 若い家族が運転しないか |
| 特約が外れている | 弁護士費用特約などが必要か |
| 免責金額が高い | 事故時の自己負担額を払えるか |
「安い」にはほぼ必ず理由があります。補償条件が同じで安いなら素直にメリットですが、補償を削った結果安くなっているなら、それは「安い」のではなく「補償が少ない」だけです。保険料の安さと補償内容のバランスを見て判断することが大切です。
一括見積もりと個別見積もり、代理店相談の違い
自動車保険を比較する方法は一括見積もりだけではありません。個別見積もりや代理店相談という選択肢もあります。それぞれの特徴を整理しておきます。
| 方法 | 向いている人 | 注意点 |
|---|---|---|
| 一括見積もり | 複数社をまとめて比べたい人 | 条件のズレに注意 |
| 個別見積もり | 候補の保険会社が決まっている人 | 1社ずつ入力が必要 |
| 代理店相談 | 相談しながら決めたい人 | 保険料は高めになる場合がある |
一括見積もりは「まず全体像を把握したい」ときに向いています。どの保険会社が安そうか、補償内容にどんな違いがあるか、ざっと比較する入口として使えます。
個別見積もりは、すでに検討したい保険会社が1〜2社に絞れている場合に便利です。その保険会社のサイトで細かい条件を指定しながら、正確な保険料を確認できます。
代理店相談は、補償内容を自分で比較するのが難しい方や、対面で相談しながら決めたい方に向いています。代理店の手数料が保険料に含まれるため割高になる傾向はありますが、「わからないことをその場で聞ける」安心感があります。
どの方法が正解というわけではなく、自分の知識レベルや比較にかけられる時間に合った方法を選ぶのが一番です。代理店型とネット型の違いについてはネット型自動車保険はやめたほうがいい?向いている人・向かない人でも詳しく書いています。
なお、会社名義の車や社用車の自動車保険を比較する場合は、個人向けの一括見積もりとは考え方が異なります。法人契約では、車両の名義・車種・ナンバー・台数などによって引き受けできる保険会社が変わるためです。社用車の保険を比較したい方は、「法人自動車保険の一括見積もりとは?利用の流れ・メリット・注意点」で詳しく解説しています。
一括見積もりを使うタイミング
一括見積もりを使うのに一番適しているのは、更新案内が届いたタイミングです。満期の1〜2か月前に届くことが多いので、届いたらすぐに見積もりを取り始めると、余裕を持って比較・検討ができます。
満期ギリギリになると焦って比較しがちです。時間がないと「保険料が安い順」で選んでしまい、補償条件の違いに気づかないまま契約してしまうことがあります。早めに動いておけば、補償内容をじっくり確認する時間が取れます。
更新案内が届いたとき以外にも、車を買い替えたとき、通勤で車を使わなくなったとき、家族構成が変わったときなど、生活環境に変化があったときは見積もりを取り直す良いタイミングです。等級の仕組みや保険料への影響については自動車保険の等級とは?事故でどれくらい保険料が変わる?で解説しています。
一括見積もりを使う流れ

一括見積もりの利用は、おおむね以下の流れで進みます。初めてでもそれほど難しくはありません。
- 保険証券・車検証・免許証を手元に用意する
入力に必要な情報をあらかじめ準備しておくと、スムーズに進みます。 - 一括見積もりサイトにアクセスし、車両情報を入力する
車名、型式、初度登録年月、ナンバーなどを入力します。車検証を見ながら進めれば迷うことは少ないです。 - 契約者情報と補償条件を入力する
名前、住所、免許証の色、年間走行距離、使用目的などの基本情報に加え、対人・対物・人身傷害の金額、車両保険の有無、特約の希望を入力します。 - 見積もり結果を確認する
複数社の見積もりが表示されます。保険料だけでなく、補償内容や特約の違いもチェックしてください。 - 気になる保険会社があれば、個別に詳細を確認する
一括見積もりの結果はあくまで概算のこともあります。契約を検討する場合は、保険会社のサイトで正式な見積もりを取り直すと、より正確な保険料と補償内容がわかります。 - 補償内容と保険料を比較して判断する
安さだけで決めず、必要な補償が含まれているかを確認したうえで契約先を決めてください。
入力自体は10〜15分程度で終わることが多いです。事前に保険証券と車検証を用意しておけば、途中で手が止まることはほとんどありません。
一括見積もりでよくある失敗
一括見積もりを使って後悔するケースには、いくつか共通するパターンがあります。
もっとも多いのは、保険料だけで決めてしまうケースです。一番安い見積もりに飛びついたら、対物賠償が無制限でなかった、人身傷害の金額が低かった、車両保険が外れていた。安さには理由があることが多いので、必ず補償内容を比較してから判断してください。
次に多いのは、今の補償内容を確認せずに入力するケースです。保険証券を見ずに記憶だけで入力すると、等級を間違えたり、現在の特約を把握できていなかったりして、正確な比較ができなくなります。
車両保険の条件をそろえずに比較するのもよくある失敗です。一方の見積もりは車両保険あり、もう一方はなし。これでは保険料が違って当然なのに、「こっちのほうが安い」と判断してしまうことがあります。
また、連絡方法や利用規約を確認しないまま申し込んで、あとからメールやハガキが届いて驚くケースもあります。申込み前に連絡方法や個人情報の取り扱いを確認しておけば、こうした不安は減らせます。
そして満期ギリギリで焦って決めるのもよくあるパターンです。時間がないと補償内容の比較をせずに保険料だけで選びがちになります。更新案内が届いたら、早めに見積もりを取り始めましょう。
よくある質問
一括見積もりを使うと電話がたくさんかかってくる?
連絡方法はサービスや保険会社によって異なります。メール中心のところもあれば、電話で連絡してくるところもあります。私自身はインズウェブの一括見積もりを使ったことがありますが、電話はかかってこず、メールのみでした。不安な方は、申込み前にそのサービスの連絡方法や口コミを確認しておくと安心です。
実際に使ったときの流れや届いた見積もりの中身はインズウェブの口コミ・評判|自動車保険の一括見積もりを使ってみた感想にまとめています。
個人情報を入力して大丈夫?
見積もりには個人情報の入力が必要です。利用する前に、利用規約・個人情報の取り扱い・提携先の保険会社・連絡方法などを確認してから利用してください。大手の一括見積もりサービスはプライバシーポリシーを公開しているので、目を通しておくと安心です。
一括見積もりを使ったら必ず乗り換えないといけない?
いいえ。一括見積もりはあくまで比較のためのツールです。見積もりを取った結果、今の保険のままがベストだと判断しても問題ありません。「今の保険料が適正かどうか確認する」だけでも十分な使い方です。
一括見積もりと保険会社の公式サイトで保険料は変わる?
一括見積もりの結果は概算の場合があります。正式な保険料は、保険会社の公式サイトで条件を入力し直して確認するのが確実です。一括見積もりで候補を絞り、本命の1〜2社は公式サイトで正式見積もりを取る、という使い方がおすすめです。
ネット型と代理店型、どちらも一括見積もりに含まれる?
サービスによって提携している保険会社は異なります。ネット型中心のところもあれば、代理店型も含まれるところもあります。比較したい保険会社が提携先に含まれているかどうか、申込み前に確認しておきましょう。
旧車や古い車でも一括見積もりは使える?
対人・対物などの賠償保険は問題なく見積もりが取れます。注意が必要なのは車両保険で、年式によっては引き受けを断られる会社があり、付けられても協定保険価額が実勢価格より低くなることがあります。旧車の場合は保険料の安さより先に、車両保険が付くかどうかと金額を確認してください。詳しくは⑦旧車・趣味車は車両保険の比較にならないことがあるで解説しています。
個人情報を入力せずに一括見積もりはできる?
できません。保険料は等級・事故歴・使用目的・車の情報などから算出されるため、これらを入力しないと自分の保険料は出ないからです。個人情報なしで見られるのは、条件を絞らない相場の目安にすぎません。入力に抵抗がある場合は、運営会社と提携先、個人情報の取り扱いを確認したうえで判断してください。
◎最大20社から見積が取れる!電話もかかってこないので安心!!
まとめ|デメリットを知ったうえで「同じ条件で比べる」ために使う
- デメリットは主にメール・個人情報・概算・提携先・条件のズレ・設定の粗さの6つ
- 「危険」と言われる中身は、ほぼメールと個人情報の話に収まる
- 本当に損につながるのは条件がそろわない見積もりを安い順に見ること
- 旧車・趣味車は車両保険が付くか・協定保険価額はいくらかを先に確認する
- 一括見積もりで候補を絞り、本命は公式サイトで正式見積もりを取る
今の自動車保険が高いと感じているなら、まずは現在の補償内容を確認してみましょう。そのうえで複数社の見積もりを比べると、必要な補償を残したまま見直せるポイントが見つかりやすくなります。
自動車保険全体の見直し方は「自動車保険の見直し完全ガイド」で解説しています。
保険料を抑えるためのポイントは「自動車保険を安くする方法|補償を削りすぎずに見直すポイント」も参考にしてください。


コメント